Entre la precarización laboral, el fácil acceso a microcréditos digitales y la falta de herramientas educativas, el endeudamiento juvenil crece en el centro del debate político.
Por Nicolás Buffa
Días pasados, el presidente Javier Milei participó en la Argentina Oil & Gas 2026 en Neuquén, y refirió en tono de burla si nadie se había hecho la pregunta sobre las personas que sostienen que se encuentran en un momento crítico y no llegan a fin de mes: “Si se quedan sin plata verdaderamente al día 20, ¿me pueden decir cómo hacen para vivir 10 días sin comer y sin beber?”, remató. Los datos que dispararon tales reflexiones distópicas, surgen de una encuesta de la consultora Zentrix que confirmó que el 63.5% de los consultados, afirmó que sus ingresos no le alcanzan para llegar al día 20 de cada mes.
Y sí, nos hicimos la pregunta reiteradas veces y tiene respuestas contundentes. No es ninguna novedad que las personas, y los jóvenes en particular, están experimentando una serie de dificultades sin precedentes en cuanto a su situación laboral y económica. Según estimaciones basadas en los últimos datos de la Encuesta Permanente de Hogares (INDEC), la tasa de desocupación, tanto de hombres como mujeres entre 15 y 29 años, llega a duplicar la tasa de desocupación calculada a nivel nacional para otros rangos etarios. Además, aparecen otros factores que afectan a las juventudes y debemos considerar, como la creciente precarización laboral, o la dificultad a la hora de independizarse. En este contexto, surge desde los últimos 2 años, un nuevo fenómeno que impactó de forma masiva entre los jóvenes: el sobreendeudamiento y la morosidad
Según la consultora EcoGo, en mayo había alrededor de 1.382.000 deudores menores de 24 años, de los cuales 528 mil (aproximadamente el 40%) estaban en mora. El monto de deuda que concentraba este sector, ascendía a 536 mil millones de pesos en total. Para tomar dimensión de la problemática, los deudores en mora menores de 24 años de edad presentan un atraso en pagos, en promedio, de hasta $1.015.000.
Según el “mapa de la deuda”, elaborado por el Centro de Estudios de la Ciudad en colaboración con la fundación Ebert Stiftung, los niveles de endeudamiento y morosidad para los jóvenes menores de 25 años son significativamente más deteriorados que si tomamos a toda la población en su conjunto. Esto nos indica que el futuro de los jóvenes está en crisis, ¿qué tipo de proyectos, desarrollo, y esperanza puede construir en un presente endeudado?
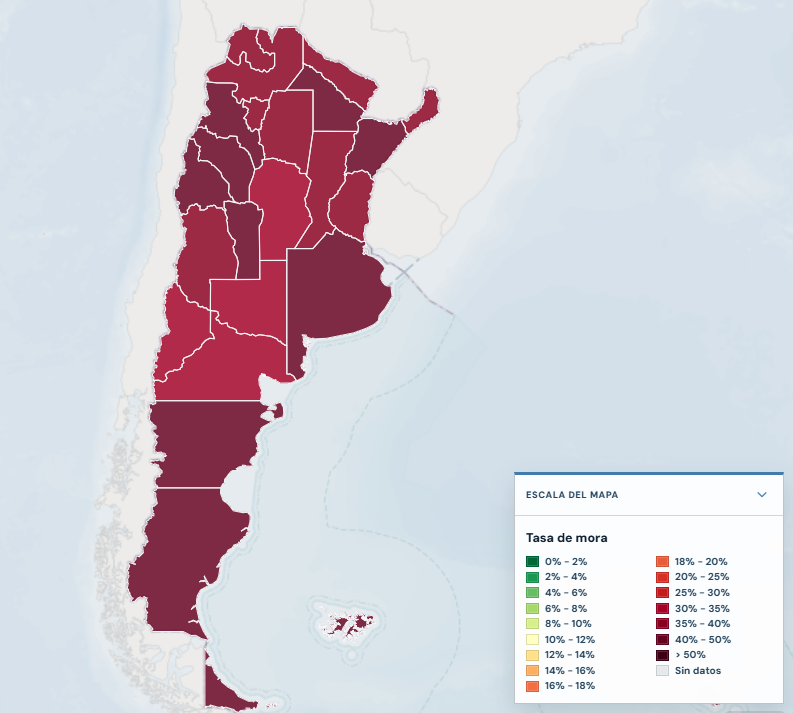
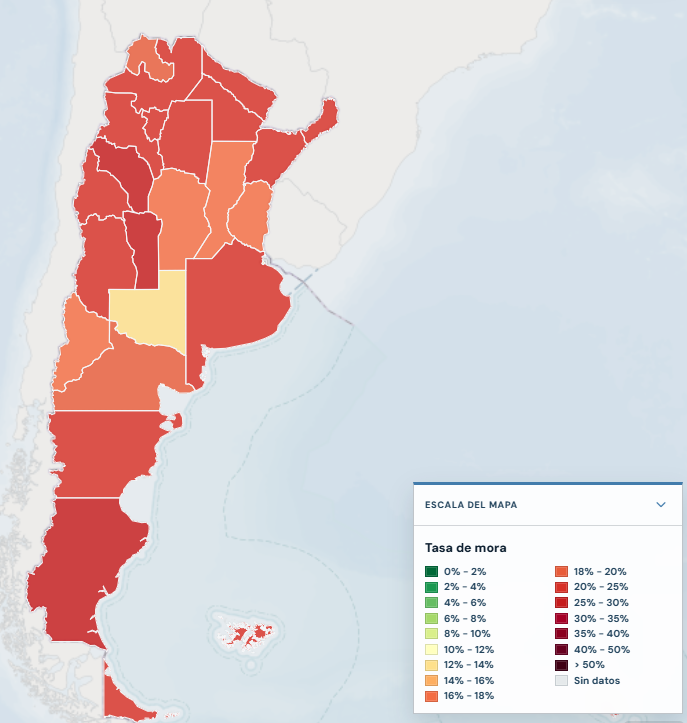
Si comparamos la tasa de mora, es decir, la proporción del monto deuda en mora sobre monto de deuda total, se encuentra en todas las provincias al menos 8% por encima para los jóvenes que si se toma la tasa de mora para el total de la población.
Las fintech: la puerta de entrada al infierno
Las FinTech (finance y technology) son empresas que utilizan aplicaciones móviles y plataformas digitales para ofrecer servicios financieros de manera rápida, online sin intermediarios como los bancos tradicionales. Diversos especialistas afirman que un actor importante del endeudamiento juvenil son las FinTech, más conocidas como las billeteras virtuales. De acuerdo al Banco Provincia, en el Gran Buenos Aires, uno de cada tres jóvenes que accedieron al uso de una FinTech por primera vez en 2025, incurrió en mora este año. Es decir, un tercio de los jóvenes registra un saldo impago por más de noventa días, producto de haber solicitado un crédito por una billetera virtual. La particularidad que tienen las FinTech hoy en día, es que prácticamente no tienen trabas o requisitos muy exigentes a la hora de emitir un crédito, por ejemplo, a diferencia del sistema bancario tradicional. Esto abre la puerta a que trabajadores sumidos en la precariedad laboral, o incluso la informalidad y personas ociosas o desempleadas (en donde ubicamos a muchos jóvenes) puedan solicitar un crédito -que de otra forma no podrían solicitar, ejemplo, entidades bancarias, dado que estas últimas exigen ciertas garantías y requisitos, dentro de los cuales se incluye el empleo formal-.
Particularmente, el instrumento crediticio que refleja un mayor nivel de morosidad es la tarjeta de crédito no bancaria. Como su nombre lo indica, son tarjetas de crédito emitidas por entidades no bancarias, también llamados proveedores no financieros de crédito. Dentro de esta categoría, también entran las Fintech.
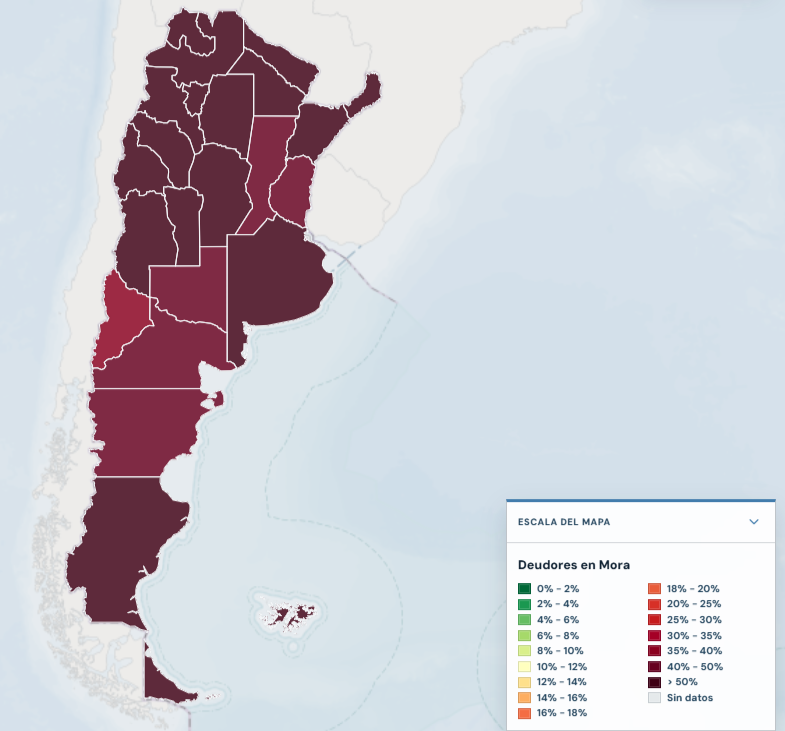
Como muestra el gráfico, que en la gran mayoría de las provincias, la tasa de deudores en mora, es decir, la proporción de deudores en mora sobre el total de deudores únicos, es mayor al 50%. Uno de cada dos deudores que utiliza tarjetas de crédito otorgadas por entidades no bancarias, es menor de 25 años y está en situación de mora. Dentro de estos últimos, adeudan en promedio 846 mil pesos.
Este fenómeno ha estado en el centro del debate político en los últimos meses, sumado a los comentarios insensibles e irresponsables del presidente Milei, sobre la situación en la que se encuentra gran parte de la población, claro está, desencadenando posturas encontradas según los intereses de los actores involucrados. Una de esas posturas, atribuye un lugar central de responsabilidad a las entidades financieras y bancarias que, aprovechando el contexto social y económico crítico y sin tener una visión correcta del riesgo, están otorgando créditos a los sectores sociales -vulnerables en términos laborales- con los consecuentes aumentos de deuda. Como señalamos anteriormente, directamente aprovechan esta vulnerabilidad para rentabilizar sus créditos financieros a partir de la situación que viven estos sectores que recurren al crédito para solventar gastos básicos cotidianos que se vuelven urgentes.
Otra de las posturas, más radical y polémica como la que pueden anunciar sectores cercanos al gobierno nacional, sitúa la responsabilidad en la conducta individual de los jóvenes, argumentando que tienen una visión irresponsable sobre el manejo del dinero, y que las apuestas deportivas, otro fenómeno en auge, son una demostración de dicha irresponsabilidad.
Este fenómeno que ya existe y debe ser atendible, está atravesado por interrogantes que son centrales y no están siendo discutidos lo suficiente: ¿se está acompañando a los jóvenes en el acceso a herramientas de conocimiento sobre gestión de finanzas personales para que puedan tomar mejores decisiones?, ¿hay un análisis de este fenómeno en el marco del contexto actual que atraviesa el país?, ¿se les enseña a los jóvenes a reconocer y distinguir una deuda “buena”, de una deuda “mala”? Lo cierto es que muchas de estas preguntas impulsaron un proyecto de ley que fue presentado en la Cámara del Senado de la Nación, el 12 de septiembre de 2025, con el fin de establecer a la educación financiera como parte integrante de la currícula educativa en el nivel secundario. Este proyecto de ley, busca instruir a los adolescentes acerca de cuestiones como el ahorro, el presupuesto personal, el conocimiento sobre la inflación, derechos del usuario, prevención de fraudes y delitos económicos, entre otros conceptos. Además, pone sobre la mesa la necesidad de instruir a las personas, a una temprana edad, en la gestión de sus finanzas personales. Y aunque introducir un programa de este estilo no soluciona para nada los problemas de endeudamiento y mora actuales o futuros que pueda contraer un adolescente, permite instalar una educación soberana con herramientas de conocimiento financiero accesible para tomar decisiones y que las próximas generaciones, no sólo eviten poner en riesgo sus ahorros, sino fundamentalmente, establezcan futuros donde no quede hipotecada su vida.
Mientras el presidente se burla sobre las deudas de miles de personas, el Banco Central impulsa programas de educación financiera como el llamado “La educación financiera en el aula”, el cual está orientado a docentes para promover el tratamiento de temáticas vinculadas a la gestión de las finanzas personales junto con sus estudiantes y su comunidad. En dicho programa, participaron aproximadamente 38.800 docentes de 18 provincias, entre 2020 y 2025. En este escenario, la juventud argentina queda atrapada en una realidad ineludible: más de 500 mil jóvenes no pueden pagar sus deudas.